Artykuł sponsorowany
Czym różni się wycena rynkowa od powypadkowej?
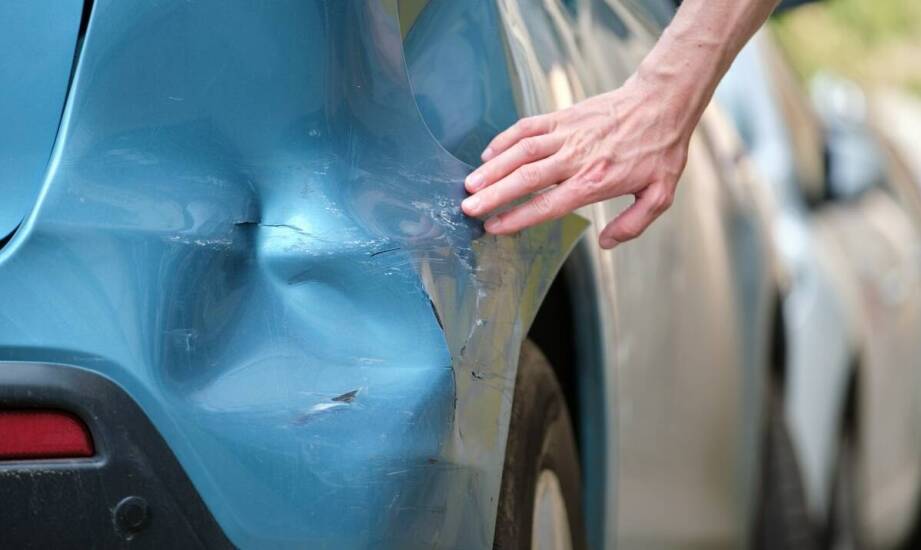
Określenie wartości pojazdu stanowi punkt wyjścia do wielu transakcji majątkowych oraz procedur ubezpieczeniowych. Choć pojęcia wartości rynkowej i powypadkowej brzmią podobnie, odnoszą się do zupełnie innych stanów technicznych oraz służą odmiennym celom prawno-finansowym. Poznaj kluczowe różnice między tymi metodami wyceny, aby skutecznie dochodzić swoich praw i uniknąć strat finansowych przy likwidacji szkody.
Czym charakteryzuje się standardowa wycena rynkowa pojazdu?
Wycena rynkowa określa najbardziej prawdopodobną cenę, jaką właściciel mógłby uzyskać za samochód w warunkach wolnego handlu bez presji czasowej. Rzeczoznawca bierze pod uwagę markę, model, rocznik, przebieg, historię serwisową oraz bieżący popyt na lokalnym rynku wtórnym. Standardowa wycena odzwierciedla realia, opierając się na bazowych notowaniach z systemów eksperckich, takich jak Eurotax, Audatex czy DAT.
Tego typu kalkulację stosuje się przede wszystkim przy zawieraniu polis autocasco, podziale majątku, transakcjach kupna-sprzedaży czy ustalaniu wartości zabezpieczenia kredytowego. Niezależny Gutachter KFZ analizuje stan utrzymania powłoki lakierniczej, stopień zużycia wnętrza oraz kompletność fabrycznego wyposażenia opcjonalnego. Brak uszkodzeń buduje wartość, co stanowi punkt odniesienia do wyliczenia ewentualnych przyszłych strat majątkowych.
Na czym polega specyfika specjalistycznej wyceny powypadkowej?
Ekspertyza powypadkowa koncentruje się na drobiazgowej analizie skutków kolizji drogowej oraz ich bezpośrednim wpływie na strukturę konstrukcyjną pojazdu. Rzeczoznawca nie tylko szacuje wartość auta w stanie bezpośrednio przed zdarzeniem, ale przede wszystkim kalkuluje technologiczny koszt jego naprawy. Ekspertyza powypadkowa ujawnia zniszczenia, wyliczając dokładne nakłady na robociznę blacharsko-lakierniczą oraz ceny nowych, oryginalnych części zamiennych.
Drugim kluczowym elementem tej wyceny jest ustalenie wartości pozostałości powypadkowych (Restwert), czyli kwoty, jaką można uzyskać za uszkodzony wrak. Zestawienie tych parametrów pozwala ubezpieczycielowi zakwalifikować zdarzenie jako szkodę częściową lub orzec szkodę całkowitą. Wycena wraku zamyka kalkulację, stanowiąc podstawę do rozliczenia odszkodowania metodą różnicową, gdy przywrócenie auta do stanu fabrycznego jest ekonomicznie nieopłacalne.
Dlaczego cel sporządzenia dokumentu decyduje o doborze metodyki?
Główna różnica sprowadza się do tego, że wycena rynkowa określa stan faktyczny mienia w obrocie cywilnym, a wycena powypadkowa stanowi formalne narzędzie dowodowe w sporze odszkodowawczym. Ekspertyza po kolizji obejmuje również wyliczenie handlowego ubytku wartości (merkantile Wertminderung), który rekompensuje spadek atrakcyjności auta po naprawie. Ubytek wartości powiększa odszkodowanie, chroniąc właściciela przed stratą finansową przy ewentualnej przyszłej odsprzedaży pojazdu.
Podczas gdy do wyceny rynkowej wystarczą dane metrykalne i ogólna ocena wizualna, opinia powypadkowa wymaga przeprowadzenia inwazyjnych oględzin technicznych oraz pomiarów geometrii ramy. Każda pozycja kosztorysowa musi opierać się na fabrycznych wytycznych producenta i normach czasowych likwidacji szkód. Rygorystyczna metodyka chroni interes, dając poszkodowanemu kierowcy niepodważalny dokument niezbędny do uzyskania pełnej wypłaty z polisy OC sprawcy zdarzenia.
Kategorie artykułów
Polecane artykuły

Jakie są różnice między metalowymi aparatami a estetycznymi?

Jak przygotować teren i zakres prac przed wynajmem podnośnika z operatorem

Jak wybrać idealne ogrodzeniowe panele dla swojej posesji?
